Domain alles-billig.de kaufen?
Wir ziehen mit dem Projekt
alles-billig.de um.
Sind Sie am Kauf der Domain
alles-billig.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain alles-billig.de kaufen?
Wann Berufshaftpflicht?
Wann Berufshaftpflicht? Die Berufshaftpflichtversicherung ist für Personen wichtig, die in ihrem Beruf einem hohen Haftungsrisiko ausgesetzt sind. Sie schützt vor finanziellen Folgen, die aus Schadensersatzansprüchen resultieren können. Es ist ratsam, eine Berufshaftpflichtversicherung abzuschließen, sobald man eine berufliche Tätigkeit ausübt, bei der Fehler oder Versäumnisse zu Schäden führen könnten. Auch Selbstständige und Freiberufler sollten über eine Berufshaftpflichtversicherung nachdenken, um sich vor existenzbedrohenden Risiken zu schützen. Es ist wichtig, sich frühzeitig über die individuellen Risiken im eigenen Berufsfeld zu informieren und entsprechende Versicherungsmaßnahmen zu ergreifen. **
Wann greift Berufshaftpflicht?
Die Berufshaftpflicht greift, wenn ein Fehler oder ein Versäumnis eines Berufsträgers zu einem Schaden bei einem Dritten führt. Dies kann beispielsweise bei Ärzten, Anwälten, Architekten oder anderen freiberuflich Tätigen der Fall sein. Die Versicherung übernimmt dann die Kosten für Schadensersatzansprüche, die aufgrund des Fehlers entstehen. Es ist wichtig, dass Berufsträger eine Berufshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken zu schützen. Die genauen Bedingungen und Leistungen der Versicherung können je nach Anbieter und Vertrag variieren. **
Ähnliche Suchbegriffe für Berufshaftpflicht
Top-Angebote
Produkte zum Begriff Berufshaftpflicht:
-
Sparangebot Leichte Luftpolstertaschen, 170x225mm, 2x100 St.mit 3-fach-Verschluss-System * hervorragender Produktschutz durch Luftpolsterfolie mit Sperrschicht gegen Luftverlust und ausgezeichneten Polstereigenschaften * Außen aus bestem unbeschichteten Kraftpapier * Innen Luftpolsterfolie aus Polyethylen * Problemlos trennbar in Papier und Folie durch patentiertes Produktionsverfahren * 3-faches Verschluss-System * Clip-Verschluss * Wiederverschluss durch Gegenbeschichtung * sicherer Selbstklebeverschluss * Aufreißfaden * geringes Eigengewicht spart Portokosten * Farbe: weiß * Format: A5 * Maße Innen: 150 x 215 mm * Maße Außen: 170 x 225 mm * Gewicht: 12 g * Inhalt: 2 x 100 Stück29,74 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter

-
Wer braucht eine Berufshaftpflicht?
Eine Berufshaftpflichtversicherung wird in erster Linie von Selbstständigen, Freiberuflern und Unternehmern benötigt, die beruflich haftbar gemacht werden können. Dies betrifft insbesondere Berufe, in denen Fehler oder Versäumnisse zu finanziellen Schäden bei Kunden führen können. Auch Unternehmen, die Dienstleistungen anbieten oder Produkte herstellen, sollten eine Berufshaftpflicht abschließen, um sich vor möglichen Schadensersatzforderungen zu schützen. Die Versicherung übernimmt im Schadensfall die Kosten für die Schadensregulierung und schützt somit das Unternehmen vor existenzbedrohenden finanziellen Folgen. Es ist daher ratsam, sich frühzeitig über die individuellen Risiken des eigenen Berufs oder Unternehmens zu informieren und gegebenenfalls eine Berufshaftpflichtversicherung abzuschließen. **
-
Wann ist eine Berufshaftpflicht sinnvoll?
Eine Berufshaftpflicht ist sinnvoll, wenn du als Selbstständiger oder Freiberufler tätig bist und für Fehler oder Schäden haftbar gemacht werden könntest. Insbesondere in Berufen, in denen du mit Kunden oder deren Eigentum arbeitest, kann eine Berufshaftpflicht vor finanziellen Risiken schützen. Auch wenn du Beratungsleistungen anbietest oder mit sensiblen Daten umgehst, ist eine Berufshaftpflicht empfehlenswert. Letztendlich bietet eine Berufshaftpflichtversicherung dir Sicherheit und Schutz vor möglichen Schadensersatzansprüchen, die deine Existenz bedrohen könnten. **
-
Wann brauche ich eine Berufshaftpflicht?
Eine Berufshaftpflichtversicherung wird in der Regel für Personen empfohlen, die in freiberuflichen oder selbstständigen Berufen tätig sind, bei denen Fehler oder Fahrlässigkeiten zu finanziellen Schäden bei ihren Kunden führen könnten. Dies betrifft insbesondere Berufe wie Ärzte, Anwälte, Architekten, Steuerberater oder Berater. Die Versicherung schützt vor den finanziellen Folgen von Schadensersatzansprüchen und kann somit existenzbedrohende Risiken minimieren. Es ist ratsam, eine Berufshaftpflichtversicherung abzuschließen, sobald man eine selbstständige Tätigkeit aufnimmt, um sich vor möglichen Haftungsrisiken abzusichern. Es ist wichtig, die individuellen Risiken des eigenen Berufs zu berücksichtigen und sich entsprechend beraten zu lassen, um die passende Versicherung abzuschließen. **
-
Was ist der Unterschied zwischen Betriebshaftpflicht und Berufshaftpflicht?
Die Betriebshaftpflichtversicherung deckt Schäden ab, die im Rahmen der betrieblichen Tätigkeit eines Unternehmens entstehen, wie z.B. Personen- oder Sachschäden. Die Berufshaftpflichtversicherung hingegen schützt vor Fehlern oder Versäumnissen, die im Rahmen der beruflichen Tätigkeit eines einzelnen Berufsträgers entstehen, wie z.B. Fehler in der Beratung oder Planung. Während die Betriebshaftpflicht also das gesamte Unternehmen absichert, konzentriert sich die Berufshaftpflicht auf die individuelle Haftung des Berufsträgers. Es ist daher ratsam, beide Versicherungen abzuschließen, um umfassend geschützt zu sein. **

Warum muss für die Deutschen immer alles billig bzw. günstig sein?
Es gibt verschiedene Gründe, warum viele Deutsche Wert auf günstige Preise legen. Zum einen spielt die wirtschaftliche Situation eine Rolle, da viele Menschen ein begrenztes Budget haben und daher auf den Preis achten müssen. Zudem gibt es in Deutschland eine starke Kultur des Preisvergleichs und der Schnäppchensuche, was dazu führt, dass viele Verbraucher nach günstigen Angeboten suchen. Nicht zuletzt spielt auch der Wettbewerb zwischen den Unternehmen eine Rolle, da diese versuchen, mit niedrigen Preisen Kunden zu gewinnen. **
Was sind die verschiedenen Arten von Haftpflichtversicherungen und wie können sie in den Bereichen Privathaftpflicht, Berufshaftpflicht und Produkthaftpflicht eingesetzt werden?
Die verschiedenen Arten von Haftpflichtversicherungen umfassen die Privathaftpflicht, Berufshaftpflicht und Produkthaftpflicht. Die Privathaftpflichtversicherung deckt Schäden, die eine Person anderen zufügt, während die Berufshaftpflichtversicherung Schutz für Berufstätige bietet, die für Fehler oder Fahrlässigkeit haftbar gemacht werden können. Die Produkthaftpflichtversicherung schützt Unternehmen vor Schadensersatzansprüchen im Zusammenhang mit fehlerhaften Produkten. Diese Versicherungen bieten finanziellen Schutz und Sicherheit in den jeweiligen Bereichen, indem sie die Kosten für Schadensersatzansprüche und rechtliche Verteidigung übernehmen. **
Top-Angebote
Produkte zum Begriff Berufshaftpflicht:
-
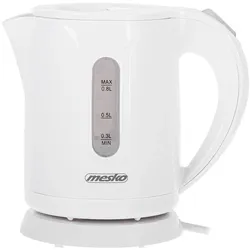
Mesko MS 1376 Wasserkocher aus Kunststoff, 0,8 l billig günstig klein handlich 850 WMesko MS 1376 Wasserkocher 0,8 Liter ist ein kompakter elektrischer Wasserkocher in Weiß für Küche, Büro oder Studentenwohnung. Mit einem Fassungsvermögen von maximal 0,8 Litern und einer Mindestfüllmenge von 0,3 Litern eignet sich der Wasserkocher ideal für kleine Haushalte, den Arbeitsplatz oder das schnelle Erhitzen einzelner Portionen Wasser. Das flache Heizelement aus hochwertigem Edelstahl sorgt für gleichmäßiges Erhitzen, während der Kalkfilter Ablagerungen zurückhält. Die automatische Abschaltung nach dem Kochvorgang und der Trockenlaufschutz unterstützen eine sichere Nutzung im Alltag. Die beidseitige Wasserstandsanzeige ist für Rechts- und Linkshänder gut ablesbar. Dank 360° drehbarer Basis, Kontrollleuchte, Kabelaufwicklung und robustem Polypropylen-Gehäuse lässt sich der Wasserkocher bequem bedienen und platzsparend aufbewahren.12,60 €*Versand: 3,90 €Sichere Weiterleitung zum Anbieter
-
Sparangebot Leichte Luftpolstertaschen, 200x275mm, 2x100 Stückmit 3-fach-Verschluss-System * hervorragender Produktschutz durch Luftpolsterfolie mit Sperrschicht gegen Luftverlust und ausgezeichneten Polstereigenschaften * Außen aus bestem unbeschichteten Kraftpapier * Innen Luftpolsterfolie aus Polyethylen * Problemlos trennbar in Papier und Folie durch patentiertes Produktionsverfahren * 3-faches Verschluss-System * Clip-Verschluss * Wiederverschluss durch Gegenbeschichtung * sicherer Selbstklebeverschluss * Aufreißfaden * geringes Eigengewicht spart Portokosten * Farbe: weiß * Format: A5 * Maße Innen: 180 x 265 mm * Maße Außen: 200 x 275 mm * Gewicht: 17 g * Inhalt: 2 x 100 Stück40,45 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Sparangebot Leichte Luftpolstertaschen, 170x225mm, 2x100 St.mit 3-fach-Verschluss-System * hervorragender Produktschutz durch Luftpolsterfolie mit Sperrschicht gegen Luftverlust und ausgezeichneten Polstereigenschaften * Außen aus bestem unbeschichteten Kraftpapier * Innen Luftpolsterfolie aus Polyethylen * Problemlos trennbar in Papier und Folie durch patentiertes Produktionsverfahren * 3-faches Verschluss-System * Clip-Verschluss * Wiederverschluss durch Gegenbeschichtung * sicherer Selbstklebeverschluss * Aufreißfaden * geringes Eigengewicht spart Portokosten * Farbe: weiß * Format: A5 * Maße Innen: 150 x 215 mm * Maße Außen: 170 x 225 mm * Gewicht: 12 g * Inhalt: 2 x 100 Stück29,74 €*Versand: 5,89 €Sichere Weiterleitung zum Anbieter
-
Wann Berufshaftpflicht?
Wann Berufshaftpflicht? Die Berufshaftpflichtversicherung ist für Personen wichtig, die in ihrem Beruf einem hohen Haftungsrisiko ausgesetzt sind. Sie schützt vor finanziellen Folgen, die aus Schadensersatzansprüchen resultieren können. Es ist ratsam, eine Berufshaftpflichtversicherung abzuschließen, sobald man eine berufliche Tätigkeit ausübt, bei der Fehler oder Versäumnisse zu Schäden führen könnten. Auch Selbstständige und Freiberufler sollten über eine Berufshaftpflichtversicherung nachdenken, um sich vor existenzbedrohenden Risiken zu schützen. Es ist wichtig, sich frühzeitig über die individuellen Risiken im eigenen Berufsfeld zu informieren und entsprechende Versicherungsmaßnahmen zu ergreifen. **
-
Wann greift Berufshaftpflicht?
Die Berufshaftpflicht greift, wenn ein Fehler oder ein Versäumnis eines Berufsträgers zu einem Schaden bei einem Dritten führt. Dies kann beispielsweise bei Ärzten, Anwälten, Architekten oder anderen freiberuflich Tätigen der Fall sein. Die Versicherung übernimmt dann die Kosten für Schadensersatzansprüche, die aufgrund des Fehlers entstehen. Es ist wichtig, dass Berufsträger eine Berufshaftpflichtversicherung abschließen, um sich vor finanziellen Risiken zu schützen. Die genauen Bedingungen und Leistungen der Versicherung können je nach Anbieter und Vertrag variieren. **
-
Wer braucht eine Berufshaftpflicht?
Eine Berufshaftpflichtversicherung wird in erster Linie von Selbstständigen, Freiberuflern und Unternehmern benötigt, die beruflich haftbar gemacht werden können. Dies betrifft insbesondere Berufe, in denen Fehler oder Versäumnisse zu finanziellen Schäden bei Kunden führen können. Auch Unternehmen, die Dienstleistungen anbieten oder Produkte herstellen, sollten eine Berufshaftpflicht abschließen, um sich vor möglichen Schadensersatzforderungen zu schützen. Die Versicherung übernimmt im Schadensfall die Kosten für die Schadensregulierung und schützt somit das Unternehmen vor existenzbedrohenden finanziellen Folgen. Es ist daher ratsam, sich frühzeitig über die individuellen Risiken des eigenen Berufs oder Unternehmens zu informieren und gegebenenfalls eine Berufshaftpflichtversicherung abzuschließen. **
-
Wann ist eine Berufshaftpflicht sinnvoll?
Eine Berufshaftpflicht ist sinnvoll, wenn du als Selbstständiger oder Freiberufler tätig bist und für Fehler oder Schäden haftbar gemacht werden könntest. Insbesondere in Berufen, in denen du mit Kunden oder deren Eigentum arbeitest, kann eine Berufshaftpflicht vor finanziellen Risiken schützen. Auch wenn du Beratungsleistungen anbietest oder mit sensiblen Daten umgehst, ist eine Berufshaftpflicht empfehlenswert. Letztendlich bietet eine Berufshaftpflichtversicherung dir Sicherheit und Schutz vor möglichen Schadensersatzansprüchen, die deine Existenz bedrohen könnten. **
Ähnliche Suchbegriffe für Berufshaftpflicht
-
Engeli, Manfred: Gottes AngeboteGottes Angebote , Final ausgerichtete Seelsorge , Türschutzleisten > Karosserie & Exterieur Styling , Erscheinungsjahr: 201203, Produktform: Leinen, Autoren: Engeli, Manfred, Seitenzahl/Blattzahl: 306, Abbildungen: mit Abbildungen, Keyword: menschlichte Not; Gesundheit; Psychohygiene; Heilung; Psychologie; lösungsorientiert; zielorientiert; Gottes Lösungen; vorwärtsgerichtet; Beziehungshygiene; Finale Seelsorge; Depression; Therapie, Fachschema: Christentum~Weltreligionen / Christentum~Christentum / Glaube, Bekenntnis, Thema: Auseinandersetzen, Warengruppe: HC/Religion/Theologie/Christentum, Fachkategorie: Christliches Leben und christliche Praxis, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Neufeld Verlag, Verlag: Neufeld Verlag, Verlag: Neufeld, David, Länge: 211, Breite: 139, Höhe: 32, Gewicht: 475, Produktform: Gebunden, Genre: Geisteswissenschaften/Kunst/Musik, Genre: Geisteswissenschaften/Kunst/Musik, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0035, Tendenz: -1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel, WolkenId: 175578725,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Günstig & gutGünstig & gut , Bedingt durch die massiven Teuerungen müssen viele Menschen sparen. Davon sind junge Familien gleichermaßen wie Pensionisten, Studenten oder Geringverdiener betroffen. Trotz gestiegener Lebensmittelpreise ist es dennoch möglich, gut und preiswert zu kochen. Im vorliegenden Buch finden sich rund 120 Rezepte für Suppen und Eintöpfe, für pikante Kürbis-Fleischbällchen, Putencurry, Champignonkuchen, herzhafte Strudel oder Nudel-Gerichte, für süße Hauptspeisen wie Schmarren, Scheiterhaufen, Schoko-Topfenknödel, sowie für Brot und Kleingebäck. Jedes Rezept wurde mehrfach getestet und ist absolut gelingsicher! , Zündvorrichtungen > Zünd- & Glühanlagen , Erscheinungsjahr: 20240823, Produktform: Leinen, Redaktion: Gimbutyte, Joana, Seitenzahl/Blattzahl: 144, Keyword: Rezepte wenig Geld; billig kochen; billige Gerichte; billige Rezepte; einfache Rezepte; erprobte Rezepte; gar es ohne Bares; gelingsichere Rezepte; gutes preiswertes Essen; günstig kochen; günstige Eintöpfe; günstige Gerichte; günstige Hauptspeisen; günstige Rezepte; günstige Suppen; günstige süße Hauptspeisen; günstiges Brot und Gebäck; günstiges Essen; günstiges Essen für jeden Tag; kochen mit wenig Geld; kochen ohne Kohle; preisewerte Gerichte für jeden Tag; preiswert kochen; preiswerte Aufläufe; preiswerte Eintöpfe; preiswerte Hauptspeisen; preiswerte Kartoffelgerichte; preiswerte Knödel; preiswerte Nudelgerichte; preiswerte One-Pot-Gerichte; preiswerte Rezepte, Fachschema: Kochen / Preisgünstig Kochen~Kochen / Allgemeines Kochbuch, Grundwissen~Kochen / Dessert, Süßspeise, Konfitüre, Konfekt, Fachkategorie: Kochen und Rezepte allgemein~Preisgünstig Kochen~Kochen: Hauptgerichte~Kochen: Desserts, Warengruppe: HC/Themenkochbücher, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 246, Breite: 172, Höhe: 13, Gewicht: 492, Produktform: Gebunden, Genre: Sachbuch/Ratgeber,20,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann brauche ich eine Berufshaftpflicht?
Eine Berufshaftpflichtversicherung wird in der Regel für Personen empfohlen, die in freiberuflichen oder selbstständigen Berufen tätig sind, bei denen Fehler oder Fahrlässigkeiten zu finanziellen Schäden bei ihren Kunden führen könnten. Dies betrifft insbesondere Berufe wie Ärzte, Anwälte, Architekten, Steuerberater oder Berater. Die Versicherung schützt vor den finanziellen Folgen von Schadensersatzansprüchen und kann somit existenzbedrohende Risiken minimieren. Es ist ratsam, eine Berufshaftpflichtversicherung abzuschließen, sobald man eine selbstständige Tätigkeit aufnimmt, um sich vor möglichen Haftungsrisiken abzusichern. Es ist wichtig, die individuellen Risiken des eigenen Berufs zu berücksichtigen und sich entsprechend beraten zu lassen, um die passende Versicherung abzuschließen. **
-
Was ist der Unterschied zwischen Betriebshaftpflicht und Berufshaftpflicht?
Die Betriebshaftpflichtversicherung deckt Schäden ab, die im Rahmen der betrieblichen Tätigkeit eines Unternehmens entstehen, wie z.B. Personen- oder Sachschäden. Die Berufshaftpflichtversicherung hingegen schützt vor Fehlern oder Versäumnissen, die im Rahmen der beruflichen Tätigkeit eines einzelnen Berufsträgers entstehen, wie z.B. Fehler in der Beratung oder Planung. Während die Betriebshaftpflicht also das gesamte Unternehmen absichert, konzentriert sich die Berufshaftpflicht auf die individuelle Haftung des Berufsträgers. Es ist daher ratsam, beide Versicherungen abzuschließen, um umfassend geschützt zu sein. **
-
Warum muss für die Deutschen immer alles billig bzw. günstig sein?
Es gibt verschiedene Gründe, warum viele Deutsche Wert auf günstige Preise legen. Zum einen spielt die wirtschaftliche Situation eine Rolle, da viele Menschen ein begrenztes Budget haben und daher auf den Preis achten müssen. Zudem gibt es in Deutschland eine starke Kultur des Preisvergleichs und der Schnäppchensuche, was dazu führt, dass viele Verbraucher nach günstigen Angeboten suchen. Nicht zuletzt spielt auch der Wettbewerb zwischen den Unternehmen eine Rolle, da diese versuchen, mit niedrigen Preisen Kunden zu gewinnen. **
-
Was sind die verschiedenen Arten von Haftpflichtversicherungen und wie können sie in den Bereichen Privathaftpflicht, Berufshaftpflicht und Produkthaftpflicht eingesetzt werden?
Die verschiedenen Arten von Haftpflichtversicherungen umfassen die Privathaftpflicht, Berufshaftpflicht und Produkthaftpflicht. Die Privathaftpflichtversicherung deckt Schäden, die eine Person anderen zufügt, während die Berufshaftpflichtversicherung Schutz für Berufstätige bietet, die für Fehler oder Fahrlässigkeit haftbar gemacht werden können. Die Produkthaftpflichtversicherung schützt Unternehmen vor Schadensersatzansprüchen im Zusammenhang mit fehlerhaften Produkten. Diese Versicherungen bieten finanziellen Schutz und Sicherheit in den jeweiligen Bereichen, indem sie die Kosten für Schadensersatzansprüche und rechtliche Verteidigung übernehmen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.